

- 收藏
- 加入书签
基于平衡计分卡的财务共享服务中心绩效评价体系研究
 打开文本图片集
摘 要:在数字化时代的助推之下,财务共享服务中心俨然已成为大中型企业和企业集团发展不可划缺的组成部分,被企业赋予更多的价值和责任。平衡计分卡从财务、客户、内部业务流程、学习与成长四个维度兼顾财务与非财务指标、短期目标与长期发展、内部与外部、成果与驱动因素指标之间的平衡。论文以平衡计分卡为基础,以期构建符合时代特点的财务共享服务中心绩效评价体系。
关键词:财务共享服务中心;绩效评价;平衡计分卡
财务共享服务中心绩效评价体系建立的必要性
财务共享服务中心(Financial Shared Service Center,简称FSSC)是一种针对大中型企业和企业集团的新型财务管理模式。该财务管理模式按照国际财务共享服务管理协会(IFSS)的定义,是“依托信息技术,以财务业务流程处理为基础,以优化组织结构、规范流程、提升流程效率、降低运营成本或创造价值为目的,以市场视角为内外部客户提供专业化生产服务的分布式管理模式。”
FSSC在企业中作为新型且独立运营的组织机构,要实现以上目标依赖于一套行之有效的绩效评价体系,该评价体系的核心内容则是绩效评价指标体系的建立。但企业固有的传统绩效评价指标,并不能很好的适应新型组织结构的需要,因此,构建财务共享服务中心绩效评价体系显得尤为重要。
平衡计分卡的概念及框架
平衡计分卡(The Balanced Score Card,简称BSC)最早由哈佛商学院教授罗伯特 卡普兰及诺朗 诺顿研究所所长戴维 诺顿于1992年提出。它是基于企业战略,从财务、客户、内部业务流程、学习与成长四个维度,将战略目标逐层分解转化为具体的、相互平衡的绩效指标体系,并据此进行绩效管理的方法。
其中,财务维度是最为基本的评价角度,其通过指标来解决股东如何看待企业的问题;客户维度则是通过衡量指标回答顾客如何看待企业的问题;内部业务流程维度则是站在企业自身角度,深刻剖析并对企业的优势是什么给出答案,其着眼于企业的核心竞争力;学习与成长维度是解释企业是否具备持续提升并创造价值的能力。
由此可知,平衡计分卡并不似传统的的绩效评价方法,仅关注财务指标本身。其四个维度实现了财务与非财务指标、短期目标和长期发展、内部和外部指标、成果和导致成果出现的驱动因素评价指标的平衡。该指标体系适用于FSSC绩效评价指标体系的构建。
财务共享服务中心绩效评价指标体系构建
基于平衡计分卡的绩效评价框架设计
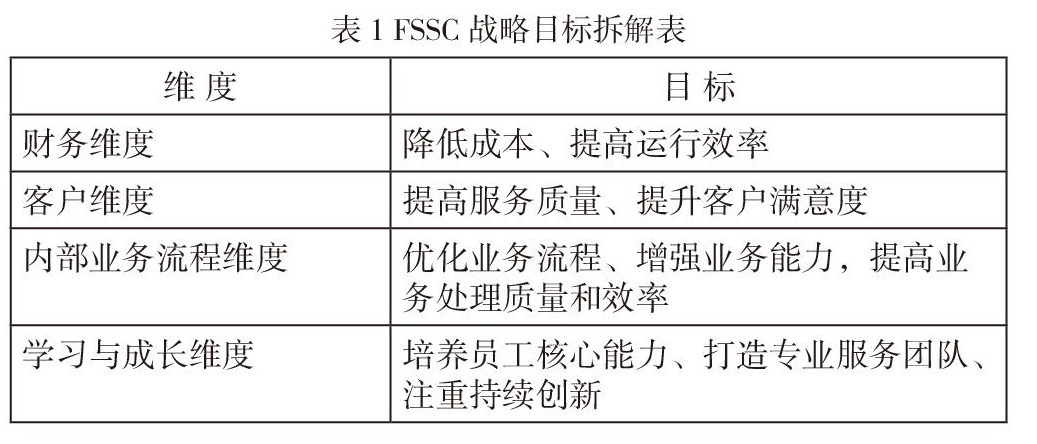
综合中外企业建立财务共享服务中心的实际情况,FSSC的总体战略目标包括降低成本、提高效率,加强财务控制、降低风险,促进财务转型、进而最终创造价值。基于平衡计分卡的四个维度对FSSC总体战略目标进行拆解,具体拆解情况如下:
3.2绩效评价指标体系的建立
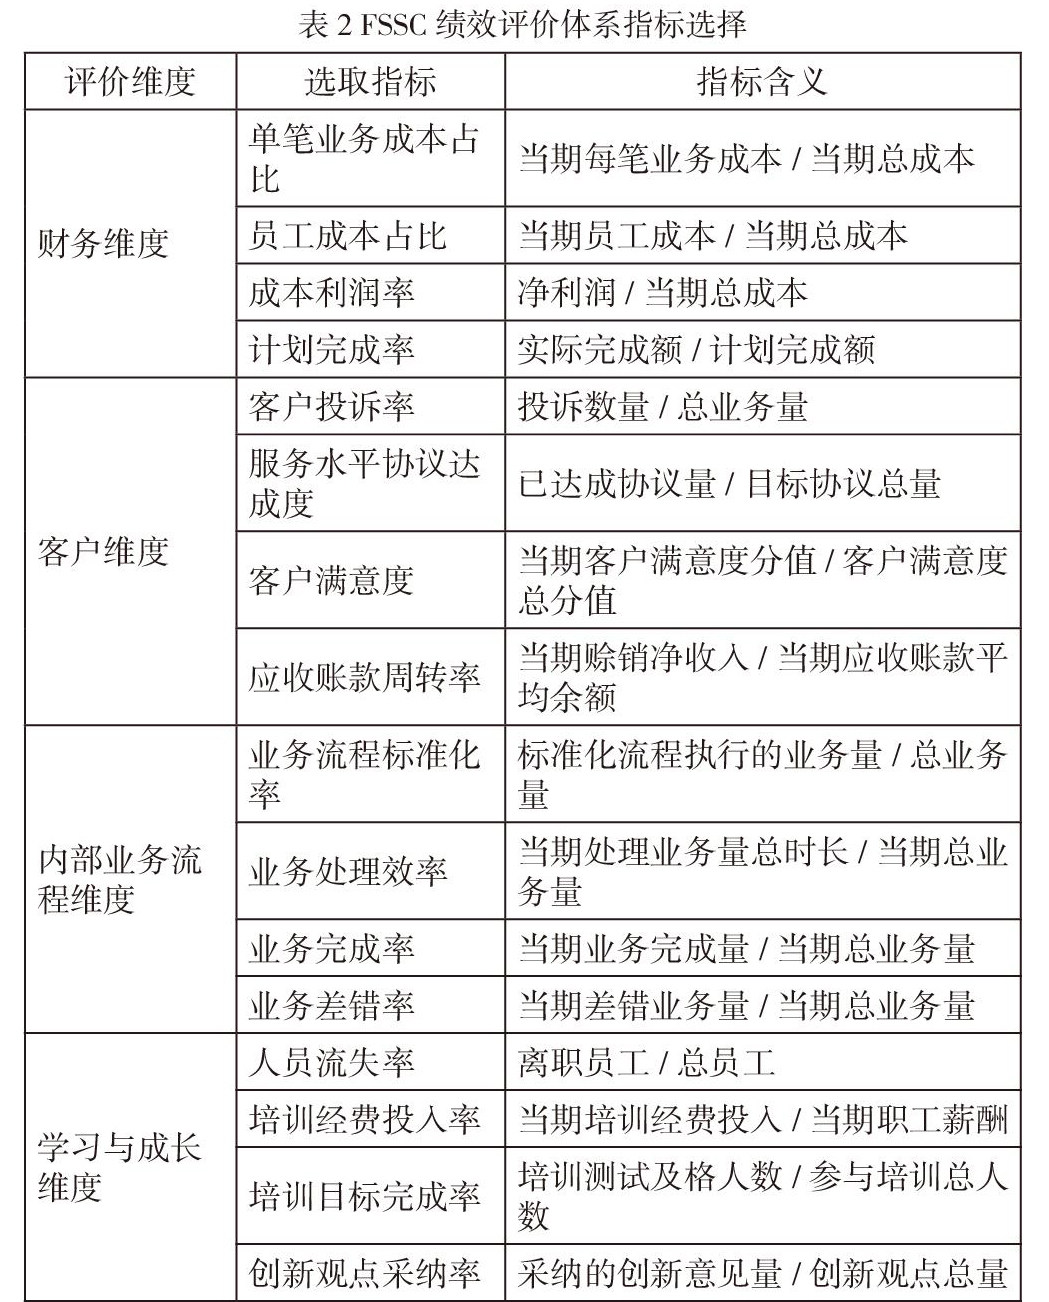
依据所拆解平衡计分卡四个维度的具体目标,细化各维度的绩效评价指标,从而建立起财务共享服务中心绩效评价指标体系,具体FSSC绩效评价体系指标选择如表2所示。
(1)财务维度
在财务维度上,财务共享服务中心追求的是降低成本、提高运行效率。在降低成本层面聚焦单笔业务成本占比和员工成本占比,通过该比率的变化来体现是否降低成本;在提高运行效率层面,通过成本利润率和计划完成率体现,其中成本利润率比率越高,反映财务共享服务中心创造利润的能力越强;计划完成率为实际完成额与计划完成额的比率,制定合理的预算计划并通过计划完成率直观呈现是否完成预定计划,可衡量运行效率是否提高。
(2)客户维度
在客户维度上,满足客户需求、让客户满意才能使财务共享服务中心获得持续发展。目前,绝大多数企业FSSC所服务的都是企业内部用户,在内部需求得到满足、获取充分的满意度后,完全能够去拓展外部客户。在其绩效考核指标上对于提高服务质量层面选择客户投诉率、服务水平协议达成度;在提升客户满意度层面选取客户满意度及应收账款周转率。
(3)内部业务流程维度
内部业务流程维度对FSSC至关重要。优化内部流程、增强业务能力的关键是通过流程再造,对所有环节进行标准化处理,降低员工业务处理的差错率,提高业务完成率,即快速高效完成工作。这也是大中型企业和企业集团选择建立财务共享服务中心的初衷。其指标衡量选取业务流程标准化率、业务处理效率、业务完成率及业务差错率。
(4)学习与成长维度
人是企业发展的核心要素,企业应当吸引人才、留住人才并用好人才。在此过程中,应加大对员工的培训、并对培训的效果予以考核,同时积极采纳员工的创新观点。当员工感受到被尊重并能够实现自我价值,拥有获得感、满足感和幸福感,必定能够与企业共同发展。结合以上分析,学习与成长维度指标衡量选取人员流失率、培训经费投入率、培训目标完成率及创新观点采纳率。
结论
在分析财务共享服务中心绩效评价体系建立的必要性及平衡计分卡的概念及框架的基础上,从财务、客户、内部业务流程、学习与成长四个维度进行指标细化,每个维度选取四个指标,共十六项指标构建起财务共享服务中心绩效评价体系。
但不得不指出的是,本指标体系仅仅选取的是具备共性的指标。基于行业的差异性及各企业对财务共享服务中心目标和需求的不一致性,导致所构建的绩效评价指标体系不可能适应所有行业、所有企业的财务共享服务中心的绩效考评。针对各行业各企业的特殊需求,还需要具体问题具体分析,在共性指标的基础上进行调整。
参考文献:
马旭红.基于BSC的财务共享服务中心绩效评价体系构建[J].现代商贸工业,2021(13).89-90
张庆龙、董皓、田春红.有效实施财务共享服务中心的绩效管理[J].中国注册会计师,2012 (07).48-52
陈思元..“大智移云”时代财务共享服务中心绩效评价体系研究[J].会计之友,2018,(16).73-78
作者简介:
唐瑞芹(1988-),湖北武汉人,武汉东湖学院讲师,研究方向:财务会计理论与实务。
 京公网安备 11011302003690号